2025年供应链金融行业市场数据分析 市场规模突破与供应链管理服务的新纪元
随着全球产业链重构与数字技术的深度渗透,供应链金融作为连接实体产业与金融资源的关键枢纽,正迎来前所未有的发展机遇。2025年,中国供应链金融行业在政策引导、技术赋能与市场需求的多重驱动下,市场规模实现了历史性突破,而供应链管理服务作为其中的核心支撑,正重塑行业的运作逻辑与价值边界。
一、市场规模稳步扩张 结构性增长特征显著
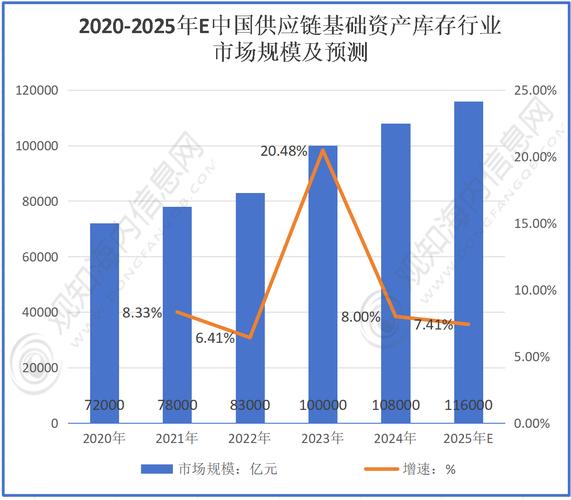
据最新行业数据显示,2025年我国供应链金融行业市场规模已突破42万亿元,较2024年同比增长约9.8%,增速虽较前几年有所放缓,但绝对增量依然可观,反映出行业正从高速扩张期向高质量深化期过渡。这一规模包括应收账款融资、库存融资、预付款融资及订单融资等主要业务形态。其中,应收账款融资占比约55%,仍为主导模式;而基于真实交易数据的订单融资和信用穿透型产品增速最快,同比增幅超过18%。
值得关注的是,市场增长的动力已从传统的大宗商品与基建领域向制造业、医药流通、绿色能源及跨境电商等新兴场景转移。尤其是新能源汽车产业链、光伏供应链及消费品快消领域,随着链主企业数字化协同能力的提升,供应链金融的渗透率显著提高。
二、供应链管理服务:从辅助功能到价值核心
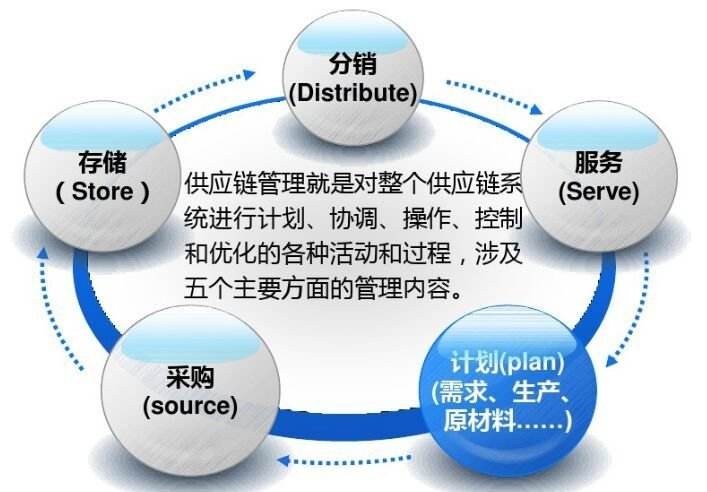
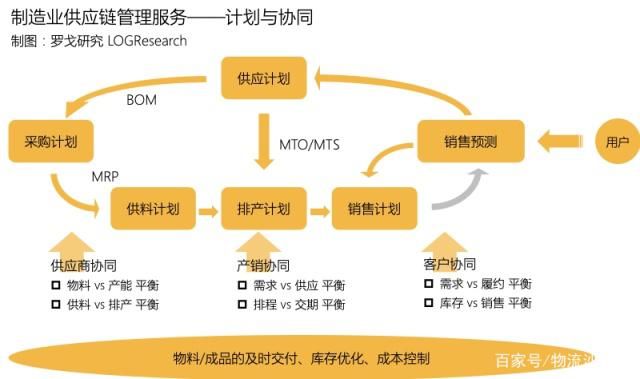
在此次市场扩张中,供应链管理服务的角色发生了本质变化。过去,供应链金融更多被视为一种融资工具,而2025年的市场数据清晰表明,供应链管理服务(包括物流监管、仓储管理、数据协同、信用评估与资产处置等)已成为决定供应链金融效率与安全性的关键变量。据测算,2025年供应链管理服务市场规模约为3.8万亿元,同比增长12.5%,增速领先于整体金融业务,其对供应链金融业务的赋能贡献度提升至35%以上。
这一变化的动因主要有三:其一,金融机构风控逻辑从主体信用转向交易信用与数据信用,需要专业的供应链管理方提供实时、可验证的物流与库存信息;其二,产业端对降本增效的诉求推动了一体化供应链服务模式的普及,企业更倾向于选择同时提供金融与运营管理的综合服务商;其三,政策层面鼓励“物流+金融”融合创新,强化存货与仓单的数字化监管标准,为供应链管理服务创造了制度化空间。
三、技术架构驱动效率革命 数据资产化提速
2025年的市场数据分析显示,区块链、物联网与人工智能的融合应用已成为供应链金融的基础设施。超过70%的供应链金融平台已实现区块链上的应收账款确权与多级流转,物联网传感器在存货融资中的覆盖率达到40%,极大地降低了重复质押与虚假仓单风险。在此基础上,数据资产化进程加速:头部平台通过汇聚供应链交易、物流、结算等多维数据,构建动态信用画像,将中小企业的融资可获得性提升了25%以上,平均授信周期缩短至3天以内。
供应链管理服务企业则通过部署智能仓储与运输管理系统,实现了对货物状态的全生命周期监控,使存货融资的不良率控制在0.5%以下,较传统模式下降超60%。这一成效吸引更多银行将供应链管理服务能力纳入合作准入体系。
四、竞争格局分化 生态化与专业化并行
从市场集中度看,2025年供应链金融行业呈现“头部生态化、长尾专业化”的格局。大型央企与互联网平台依托供应链管理服务能力搭建开放生态,占据约45%的市场份额,重点服务于产业链链主及其上下游小微集群。而细分领域的专业供应链管理公司则通过深耕垂直行业(如医药冷链、汽车零部件、冷链食品)构建壁垒,在特定品类的融资服务中占据主导。数据表明,专业化公司的资产周转率平均高于综合型平台15个百分点,验证了深耕产业的效率优势。
五、挑战与展望
尽管前景向好,2025年的市场数据也揭示了若干隐忧。供应链管理服务能力存在区域不均衡,东部沿海地区服务密度是西部地区的三倍以上,制约了金融资源的普惠化下沉。数据标准尚不统一,跨平台信息孤岛问题仍影响供应链金融对复杂网状产业链的覆盖。随着业务规模扩大,对供应链管理服务方的操作风险与道德风险监管急需更细致的操作指引。
展望2026年,行业预计将保持8%-10%的年增速,市场规模有望逼近46万亿元。供应链管理服务将持续向专业化、数字化与绿色化演进:具备碳足迹追踪能力的供应链金融服务预计将形成千亿级新增市场;服务模式将从单一环节管控升级为全链路韧性管理。可以预见,在未来的竞争中,得供应链管理服务能力者得天下——金融服务将逐步内嵌为供应链管理的一个功能模块,而真正的壁垒来自于对产业链条Physical(物理)、Data(数据)与Financial(金融)三重流的融合驾驭能力。2025年的数据已经定格:供应链金融行业在规模增长的表象之下,一场由供应链管理服务质量驱动的深度变革正在夯实行业的长远根基。
如若转载,请注明出处:http://www.fsxcpw.com/product/15.html
更新时间:2026-11-01 15:46:18